空き家投資は相続でも強い
「家賃ごと」家族に残せる
「自分に何かあったら、不動産は家族の重荷にならないか」
「相続税で損をしないか、先に知っておきたい」
(宅地建物取引士)
アパート14棟・戸建て41戸を自ら運用する現役投資家
先に、この記事の結論を3行で書いておく。
- 貸している戸建ては、相続税の評価が時価より低くなりやすい|土地は路線価、建物は固定資産税評価額で見られ、貸していればさらに下がる
- しかも家賃を生む仕組みごと家族に渡せる|現金は使えば減るが、収益物件は相続した翌月からも家賃が入る
- ただし「節税のために買う」順番は危ない|相続直前の購入は否認された例がある。長く貸してきた結果として強い、が正しい順番
この記事は、空き家投資を考えている会社員の方が「いずれ家族に渡るとき、どうなるか」を先に知るために書いている。
相続税と登記のルールは、国税庁と法務省の公表資料で確かめた範囲で書く。
自分に何かあったとき、不動産は家族の負担になりませんか?
準備しておけば、むしろ家族を助ける財産になります。貸している戸建ては相続税の評価が低くなりやすく、家賃ごと渡せるからです。ただし、登記や書類の準備は欠かせません。
この記事を読んで分かること
- 相続税がかかる家庭はどのくらいか(基礎控除の計算)
- 不動産が現金より低く評価される理由(路線価・固定資産税評価額)
- 貸している家の評価の下がり方(貸家・貸家建付地)を数字で
- 小規模宅地等の特例の「3年以内」の落とし穴
- 相続登記の義務化(2024年4月から)と、家族に渡す前の準備
- 節税目的の購入が否認された最高裁の判断
空き家投資は相続でどう強いのか
空き家投資が相続で強いのは、相続税の評価が時価より低くなりやすいことと、家賃を生む仕組みごと家族に渡せることの2つがあるからだ。
現金や預金は、額面がそのまま相続税の評価額になる。1,000万円は1,000万円だ。
不動産は違う。土地は路線価、建物は固定資産税評価額という、時価より低めに決められた基準で評価される。
さらに人に貸していれば、借りている人の権利の分だけ評価が下がる。そのうえで、相続した家族は翌月からも家賃を受け取れる。
現金で残すか、貸している戸建てで残すか
- 1,000万円は1,000万円で評価
- 使えば減っていく
- 路線価・固定資産税評価額で評価
- 相続後も家賃が入る
ただし、どの家庭にも相続税がかかるわけではない。まず、自分の家庭が相続税の対象になりそうかを確かめるところから始めたい。
この記事の数字について:税の計算は、財産の内容や家族構成で大きく変わります。ここでは仕組みを理解するための考え方を書いています。実際の計算は、税理士にご確認ください。
家族に残すことまで考えて、最初の1戸を選びませんか
関東の非公開の築古戸建てを、リフォーム費用の概算と家賃の見立てつきでご紹介します。長く持てる物件かどうかを、仕入れの段階から一緒に確かめます。
そもそも相続税がかかるのは1割ほど
相続税は、遺産の合計が基礎控除額を超えたときだけかかる。国税庁の公表では、令和6年に亡くなった方のうち相続税の申告があったのは10.4%だ。
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算する(国税庁タックスアンサー No.4152)。
たとえば配偶者と子ども2人なら法定相続人は3人で、3,000万円+600万円×3=4,800万円までは相続税がかからない。
| 法定相続人の数 | 基礎控除額 | 例 |
|---|---|---|
| 1人 | 3,600万円 | 子ども1人 |
| 2人 | 4,200万円 | 配偶者と子ども1人 |
| 3人 | 4,800万円 | 配偶者と子ども2人 |
| 4人 | 5,400万円 | 配偶者と子ども3人 |
出典:国税庁 タックスアンサー No.4152「相続税の計算」。法定相続人の数には、相続を放棄した人も含めて数える。養子は、実子がいれば1人まで、実子がいなければ2人までを数に含める。
国税庁「令和6年分 相続税の申告事績の概要」では、亡くなった方は160万5,378人、相続税の申告があったのは16万6,730人で、課税割合は10.4%だった。
つまり、約9割の家庭では、そもそも相続税がかからない。
うちは相続税がかからなそうです。それなら相続の話は関係ないですか?
関係あります。税金がかからなくても、登記や分け方、家賃の受け取りは必ず発生します。むしろそちらで困る家族のほうが多いと感じます。
相続税がかかる家庭では評価の低さが効き、かからない家庭でも「家賃ごと渡せる」「分けやすい」ことが効く。どちらの家庭でも、準備しておく価値はある。
持ち家と合わせて考える:自宅・預金・保険・株式に収益物件を足した合計で、基礎控除を超えるかどうかが決まります。物件を買う前に、ご家族の財産の合計をざっくり書き出してみてください。
不動産は相続税の評価が時価より低くなる
相続税の計算では、土地は路線価(路線価がない地域は倍率方式)、建物は固定資産税評価額で評価する。どちらも、売買される値段より低めに決まっている。
国税庁は、路線価を「地価公示価格等を基にした価格(時価)の80%程度」を目安に定めていると公表している(国税庁 路線価等の公表資料)。
建物は、固定資産税評価額に1.0を掛けた金額で評価する(国税庁タックスアンサー No.4602)。築年数の古い木造の戸建ては、固定資産税評価額が低くなっていることが多い。
| 財産 | 相続税での評価 | 時価との関係 |
|---|---|---|
| 現金・預金 | 額面のまま | 同じ |
| 土地(路線価地域) | 路線価×面積を、形などで補正 | 公示価格等の8割程度が目安 |
| 土地(倍率地域) | 固定資産税評価額×国税局が定める倍率 | 地域ごとに異なる |
| 建物 | 固定資産税評価額×1.0 | 築古ほど低くなりやすい |
出典:国税庁 タックスアンサー No.4602「土地家屋の評価」、国税庁 路線価等の公表資料。
ここで大事なのは、家賃を生んでいる家でも、相続税の計算では路線価と固定資産税評価額が基準になるということだ。
収益力があって売れば値段がつく家でも、評価はそこまで上がらない。これが、現金との一番の違いになる。
マンションとの違い:2024年1月1日以後の相続から、居住用の区分所有マンションは評価のしかたが見直されました(国税庁「居住用の区分所有財産の評価について」)。戸建ては、この見直しの対象ではありません。
長く貸せて、家族に残せる戸建てかどうか、買う前に一緒に見ませんか
家賃が付く場所か、工事費がいくらかかるかを、仕入れの段階で数字にしてからご紹介します。熊谷市の実例(購入180万円・リフォーム600万円・家賃月6万円)の内訳もお見せできます。
貸している家は、評価がさらに下がる
人に貸している家(貸家)は、建物の評価から借家権の分が引かれ、土地も「貸家建付地」として評価が下がる。自分で使っている家より低くなる。
計算式は、国税庁タックスアンサー No.4614「貸家建付地の評価」に示されている。
貸している家の評価のしかた
| 対象 | 計算式 |
|---|---|
| 建物(貸家) | 固定資産税評価額 ×(1 − 借家権割合 × 賃貸割合) |
| 土地(貸家建付地) | 自用地としての価額 −(自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合) |
出典:国税庁 タックスアンサー No.4614「貸家建付地の評価」。借地権割合・借家権割合は国税庁「財産評価基準書 路線価図・評価倍率表」で確認する(借家権割合は30%と示されている)。賃貸割合は、貸している床面積の割合。
仮の数字で計算してみる。土地の路線価による評価が400万円、建物の固定資産税評価額が100万円、借地権割合60%、戸建てを丸ごと貸している(賃貸割合100%)とする。
仮の数字で見る、貸している戸建ての評価
- 建物100万円×(1−30%)=70万円
- 土地400万円×(1−60%×30%)=328万円
- 合計自分で使えば500万円 → 貸していれば398万円
※ 数字は仕組みを示すための仮の例です。路線価・借地権割合は場所ごとに異なります。
この例では、貸しているだけで評価が約2割下がる。しかも土地と建物の評価そのものが、もともと時価より低めに決まっている。
一方で、空室のままだと賃貸割合が下がり、この減額は小さくなる。入居者が入れ替わる間の一時的な空室には、別の扱いがある。
空室の期間に注意:国税庁タックスアンサー No.4614 では、継続して貸してきた物件で、退去後すぐに募集し、空室が前後1か月程度など一時的な場合は、貸していたものとして扱ってよいとしています。長く空いたままだと減額が小さくなるため、入居が続く物件を選ぶことが相続の面でも大切です。
小規模宅地等の特例は「3年」に注意する
貸している土地は、小規模宅地等の特例(貸付事業用宅地等)で200㎡まで評価を50%減らせる。ただし、亡くなる前3年以内に新しく貸し始めた土地は原則として対象外になる。
要件は国税庁タックスアンサー No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」にまとめられている。
| 項目 | 貸付事業用宅地等の内容 |
|---|---|
| 減らせる面積と割合 | 200㎡までの部分について、評価を50%減額 |
| 対象外になるもの | 相続開始前3年以内に新たに貸付事業の用に供された宅地等 |
| 3年以内でも対象になる場合 | 相続開始の日まで3年を超えて引き続き「特定貸付事業」を行っていた場合のその事業用の宅地等 |
| 相続した人の要件 | 相続税の申告期限まで貸付事業を引き継いで続け、その宅地等を持ち続けること |
| 他の特例との併用 | 自宅の特例などと併用する場合は、面積を調整する計算式がある |
出典:国税庁 タックスアンサー No.4124。特例を受けるには相続税の申告が必要。
ここから分かるのは、買ってすぐの物件では、この特例が使えないことが多いということだ。
反対に、何年も貸し続けてきた物件なら、評価の低さに特例が重なることがある。家族が申告期限まで貸し続けることも条件になる。
自宅にも特例があると聞きました。両方使えますか?
併用はできますが、面積の上限を調整する計算があります。どちらに使うと有利かは財産全体で変わるので、税理士に相談するのが確実です。
入居が続く戸建てを選ぶことが、相続でもいちばん効きます
貸家の減額も特例も、貸し続けていることが前提です。その地域で家賃いくらなら決まるか、管理会社の見立てまで含めてお伝えします。
家賃ごと残せて、戸建ては分けやすい
収益物件は、相続した翌月からも家賃が入る。戸建てを1戸ずつ持っていれば、相続人ごとに分けやすく、共有にせずに済む。
現金は使えば減る。収益物件は、家賃を生む仕組みそのものを渡せる。
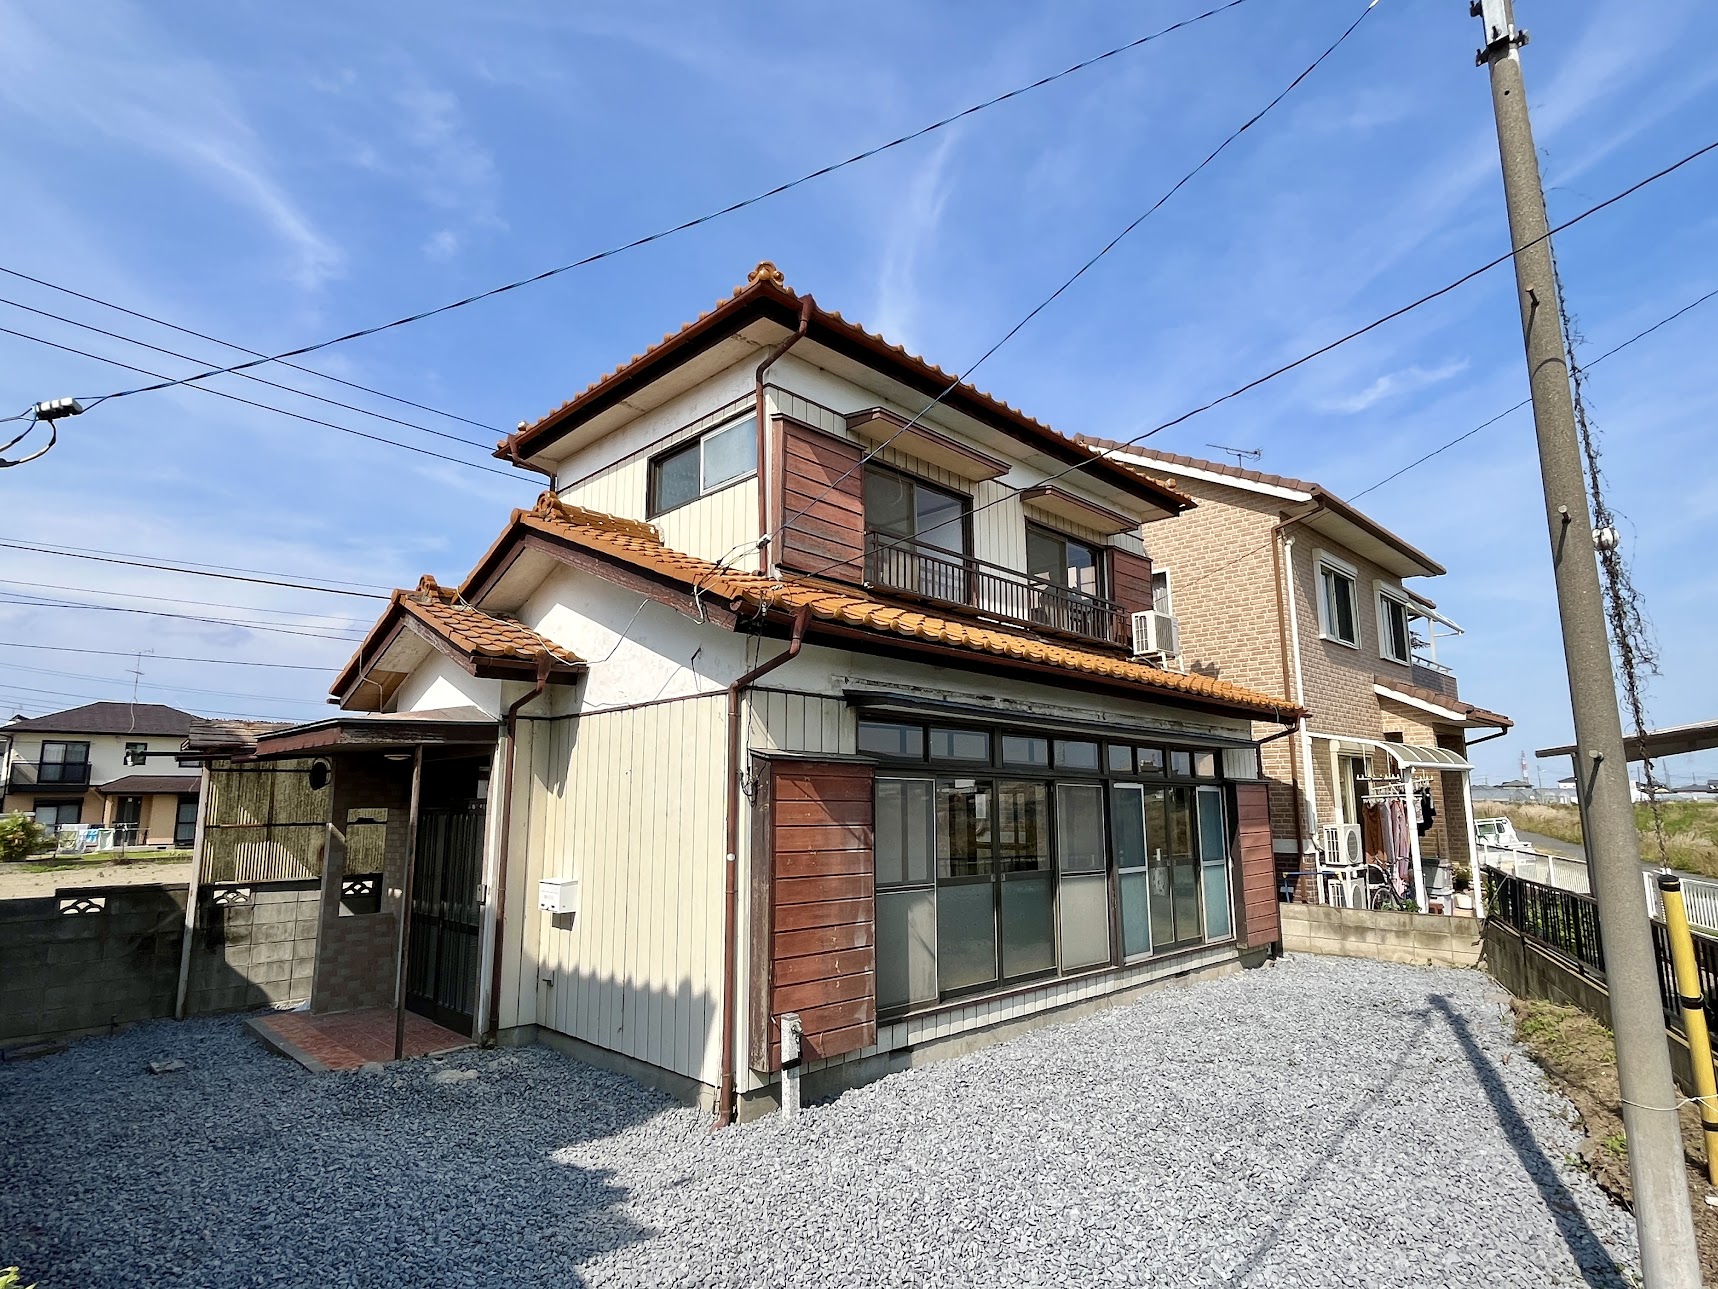
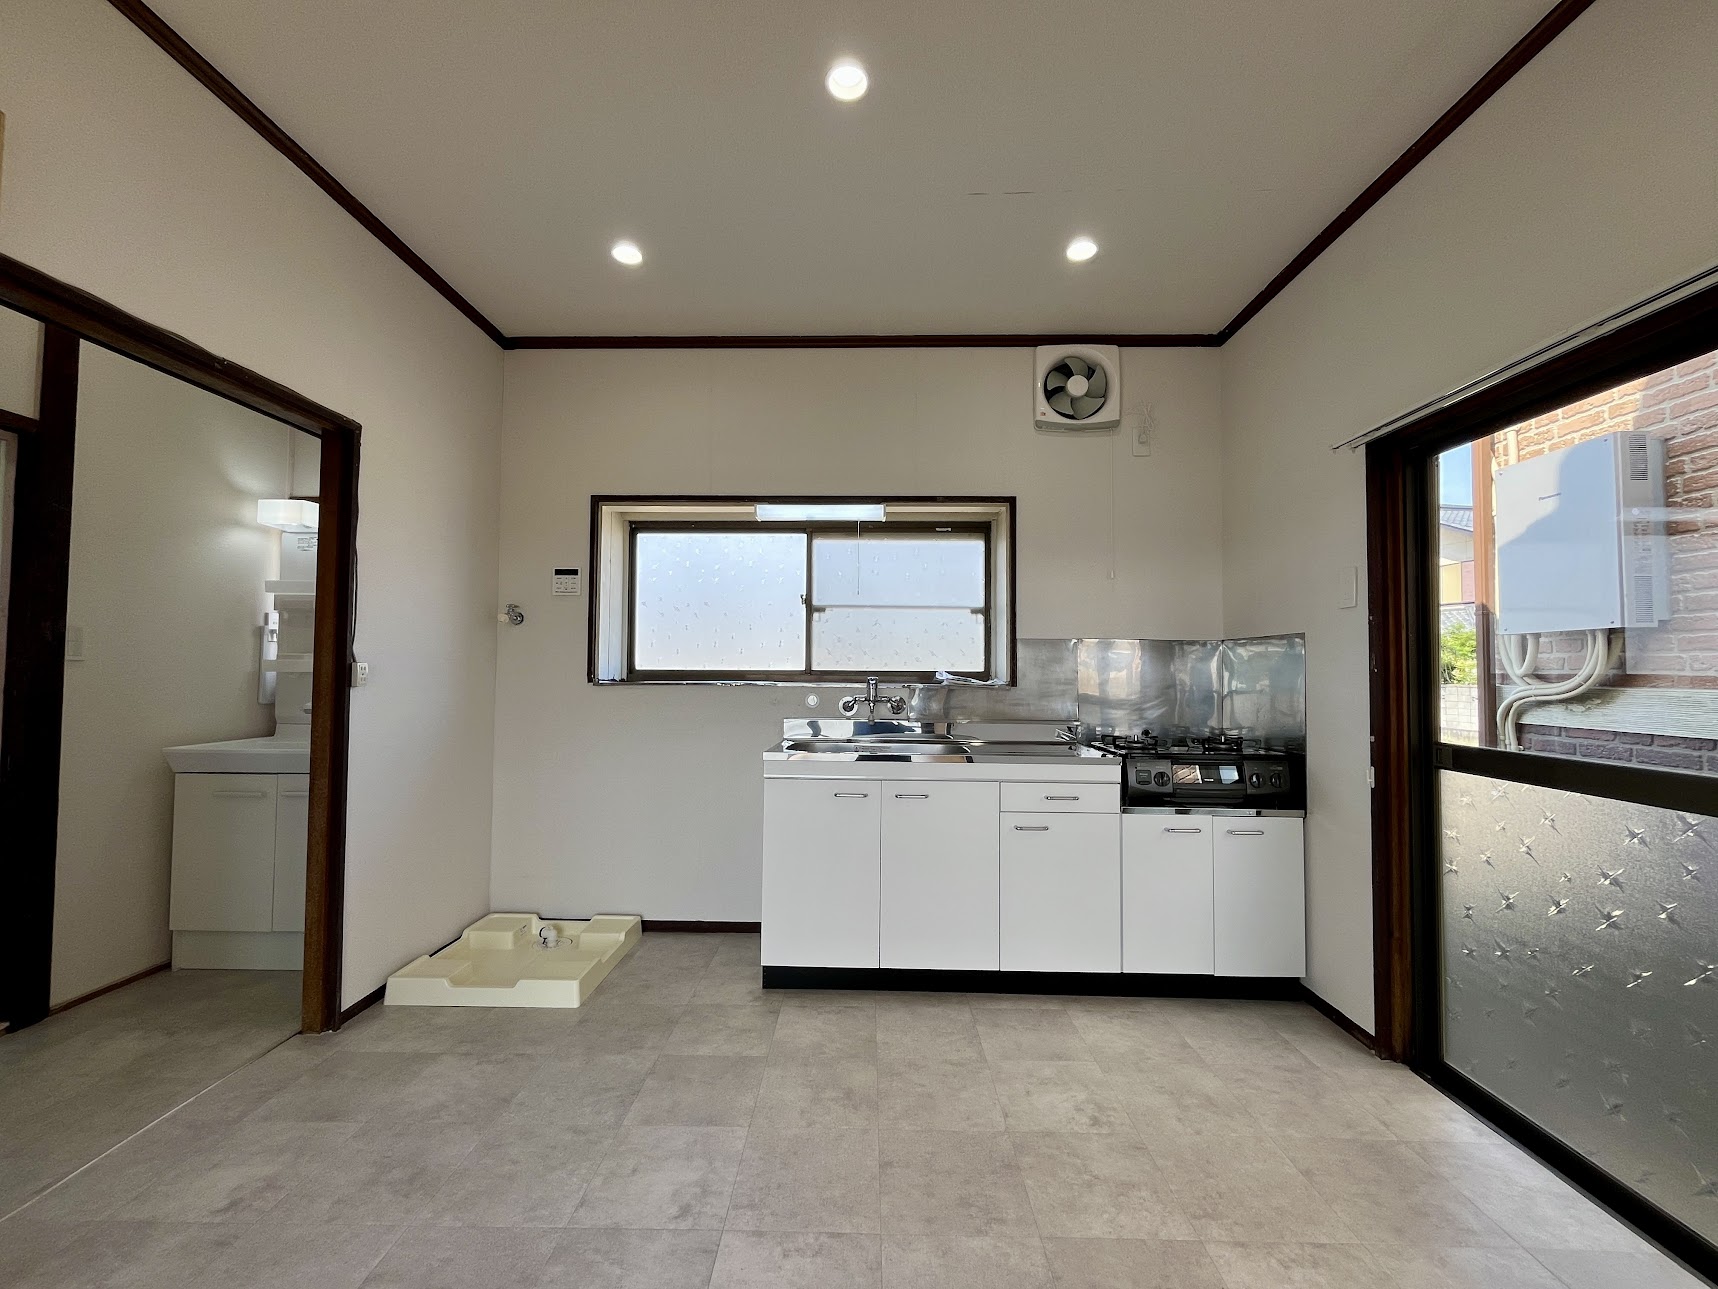
たとえば熊谷市西城の実例は、購入180万円・リフォーム600万円で、家賃は月6万円だ。年72万円の家賃を生む家を、そのまま家族に渡せることになる。
家を売るときの取得費や取得時期も、亡くなった方のものが相続人に引き継がれる(国税庁タックスアンサー No.3270)。

アパート1棟より、戸建て複数のほうが分けやすい
相続人が2人いて、財産がアパート1棟だけだと、分け方で揉めやすい。1棟を共有にすると、売るときや大きな工事のときに相続人同士の合意が要る。
戸建てを2戸持っていれば、1人1戸ずつ分けることもできる。戸建てを少しずつ増やす空き家投資は、相続の分けやすさでも有利だ。
| 残し方 | 分けやすさ | 起きやすいこと |
|---|---|---|
| アパート1棟 | 分けにくい | 共有にすると、売却や大規模修繕で相続人全員の足並みが要る |
| 戸建てを複数 | 1戸ずつ分けられる | 相続人ごとに持ち続けるか売るかを選べる |
| 現金 | 分けやすい | 評価は額面のまま。使えば減っていく |
不動産は値動きが株ほど大きくなく、相続税を払うために慌てて売る場面も、現金を手元に残しておけば避けやすい。分散の考え方は投資は「分散」がすべてで書いている。
納税資金も考えておく:相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です(国税庁タックスアンサー No.4205)。不動産だけを残すと、納税のための現金が足りないことがあります。預金や保険とのバランスも考えておいてください。
相続登記の義務化と、家族に渡す前の準備
2024年4月1日から相続登記が義務になった。不動産を相続したと知った日から3年以内に登記をしないと、10万円以下の過料の対象になる。
法務省の案内によると、2024年4月より前に相続した不動産で登記をしていないものも対象で、その場合は2027年3月31日までに登記をする必要がある。
| 項目 | 内容 |
|---|---|
| 始まった日 | 2024年(令和6年)4月1日 |
| 期限 | 相続で取得したことを知った日から3年以内 |
| 2024年4月より前の相続 | 2027年(令和9年)3月31日まで |
| しなかった場合 | 正当な理由がなければ10万円以下の過料 |
| 分け方が決まらないとき | 相続人申告登記(相続人の1人が単独で申し出られる簡易な方法) |
出典:法務省「相続登記の申請義務化について」。
収益物件の場合は、登記に加えて、家賃の受け取り先や管理会社との契約も引き継ぐ必要がある。持ち主がいなくなった瞬間に、入居者との関係は止まらないからだ。
家族が困らないように、元気なうちに次のものをまとめておきたい。
家族に渡す前にまとめておくもの
- 物件の一覧所在地・登記の名義・ローン残高
- 契約書類売買契約・賃貸借契約・管理委託契約
- お金の流れ家賃の入金口座・固定資産税・保険
- 工事の記録リフォームの内容と時期・保証書
- 連絡先管理会社・工事を頼んだ会社・税理士
分け方の希望があれば、遺言で残しておくと揉めにくくなります。
リフォームの記録は家族の味方:いつ・どこを・いくらで直したかが分かれば、相続した家族が次の修繕や売却を判断しやすくなります。工事を頼んだときの見積書・請求書・写真は、まとめて保管しておいてください。
工事の記録まで残る形で、家族に渡せる1戸目を始めませんか
リハコは仕入れからリフォームまでを請け負い、管理会社のご紹介で運営もサポートします。非公開物件のご紹介・収支シミュレーションは無料です。
節税のために買うと、否認されることがある
相続の直前に借金をして不動産を買い、評価を大きく下げるやり方は、税務署に否認された例がある。最高裁判所は令和4年4月19日の判決で、その否認を認めた。
この事案では、高齢の方が多額の借入れで賃貸マンションを購入し、路線価などによる評価で相続税がかからない計算にしていた。
最高裁は、通達どおりの評価では実質的な税負担の公平に反する特別な事情があるとして、鑑定評価による課税を認めた(財産評価基本通達6項)。
相続税対策として、早めにたくさん買っておくべきですか?
順番が逆です。家賃で回る物件を、無理のない借入れで持つことが先です。相続で有利になるのは、その結果だと考えてください。
| 持ち方 | 相続での見られ方 |
|---|---|
| 長く貸してきた戸建て | 賃貸経営の実態があり、通常の評価で扱われやすい |
| 相続の直前に、借入れで高額な物件を購入 | 税負担を減らす目的が強いと、通常の評価が否認されることがある |
あくまで、家賃で収支が合う物件を、長く貸してきた結果として評価が低いという順番だ。
資産を分けて持つために買った戸建てが、結果として相続でも家族を助ける。それで十分である。
借入れは身の丈で:相続税を減らすために借入れを増やすと、空室や修繕が重なったときの返済が重くなります。借入れの考え方は「不動産投資の融資」の記事も参考にしてください。
まとめ|相続で強いのは「長く貸してきた家」
空き家投資が相続で強いのは、評価が時価より低くなりやすく、家賃を生む仕組みごと家族に渡せるからだ。
ただし、それは長く貸してきた結果であって、節税のために買う順番ではない。
- 相続税がかかるのは1割ほど基礎控除は3,000万円+600万円×法定相続人の数。令和6年の課税割合は10.4%(国税庁)。
- 不動産は時価より低く評価される土地は路線価(公示価格等の8割程度が目安)、建物は固定資産税評価額で評価する。
- 貸していれば、さらに下がる建物は借家権割合30%の分、土地は貸家建付地として減額。空室が続くと減額は小さくなる。
- 小規模宅地等の特例は3年に注意貸付事業用は200㎡まで50%減額。相続開始前3年以内に貸し始めた土地は原則対象外。
- 家賃ごと残せて、戸建ては分けやすい熊谷市の実例は家賃月6万円。戸建てを複数持てば、1戸ずつ分けられる。
- 相続登記は3年以内が義務2024年4月1日から。怠ると10万円以下の過料。契約書類や工事の記録もまとめておく。
- 節税ありきで買わない相続直前の借入れによる購入は、令和4年の最高裁判決で否認が認められた。
家族に残すためにも、まずは長く貸せる1戸目を選ぶことが大事なんですね。
そのとおりです。入居が続く場所で、工事費まで分かったうえで買えば、相続のときにも家族が引き継ぎやすい財産になります。
家賃ごと家族に残せる戸建てを、工事費まで数字にしてから選びませんか
リハコは仕入れからリフォームまでを自社で手がけ、関東の非公開の築古物件を、工事費の見立てとあわせてご紹介しています。非公開物件のご紹介・リフォーム概算・収支シミュレーションは無料です。
ご注意:この記事は2026年10月時点の制度をもとにした一般的な解説です。相続税の計算や特例の適用は個別の事情で変わりますので、具体的なご判断は税理士・司法書士にご相談ください。