不動産投資の自己資金はいくら要る?
少額で始めるときの目安と使い道
「貯金は数百万円。これで不動産投資を始められるのか知りたい」
「自己資金ゼロでもできると言われたけれど、本当に大丈夫?」
(宅地建物取引士)
アパート15棟・戸建て41戸を自ら運用する現役投資家
先に、この記事の結論を3行で書いておく。
- 自己資金は「頭金+諸費用」に、空室や修繕に備える「予備費」を足して考える|物件を買える額と、持ち続けられる額は違う
- 数千万円の物件なら自己資金も数百万〜1,000万円台になるが、築古戸建てなら数百万円から始められる|物件価格そのものが小さいからだ
- ただし安い物件ほど、仲介手数料などの諸費用が物件価格に占める割合は大きい|「物件価格の◯%」という目安をそのまま当てはめない
この記事は、自己資金300〜800万円ほどで、初めての不動産投資を考えている会社員の方に向けて書いている。
上位の解説記事の多くは、数千万円のマンションやアパートを前提に「物件価格の2〜3割」と目安を出している。
ここでは、数百万円で買える築古戸建ての場合に、自己資金がどこにいくら要るのかを、リハコの実例と公的な税率・報酬の上限から分解する。
貯金は500万円くらいです。ネットでは「1,000万円は要る」とも「ゼロでもできる」とも書いてあって、どれを信じればいいのか分かりません。
どちらも、前提にしている物件が違うだけです。買う物件の価格帯を決めれば、要る自己資金はかなりはっきりします。
この記事を読んで理解できること
- 自己資金の中身(頭金・諸費用・予備費)と、それぞれの役割
- 物件の種類ごとに、自己資金の目安がなぜこれほど違うのか
- 熊谷市の実例(購入180万円・リフォーム600万円・家賃月6万円)で見る、お金の出どころ
- 安い物件で諸費用の割合が大きくなる理由(仲介手数料・登録免許税・不動産取得税)
- 自己資金300万円・500万円・800万円それぞれの始め方の考え方
- 自己資金ゼロやフルローンで始める前に確かめること
不動産投資の自己資金とは|頭金・諸費用・予備費の3つ
不動産投資の自己資金とは、借入に頼らず自分で用意するお金のことだ。中身は「頭金」「諸費用」「予備費」の3つに分けて考える。
多くの解説では「頭金+諸費用」とされる。
ただ実際に物件を持つと、空室の月や設備の故障で、家賃が入らないのに支払いだけが出る時期が必ずある。そのための予備費まで含めて、はじめて「始められる額」になる。
| 中身 | 何に使うか | 考え方 |
|---|---|---|
| 頭金 | 物件代金のうち、借入でまかなわない部分 | 多く入れるほど返済は軽くなる。築古戸建てでは物件代金を全額現金で払うことも多い |
| 諸費用 | 仲介手数料・登記の費用・税金・火災保険など | 原則として借入に含めにくく、現金で払う前提で見ておく |
| 予備費 | 空室の月の返済・急な修繕・入居前の追加工事 | 買ったあとに手元に残しておくお金。ここを削ると持ちこたえられない |
このうち、上位の記事でほとんど触れられないのが予備費だ。
物件を買える額まで自己資金を使い切ると、最初の退去や給湯器の故障で、給与から補てんすることになる。
判断の目安:自己資金を考えるときは「いくらの物件を買えるか」より先に、「買ったあと手元にいくら残るか」を決めてください。残る額が決まれば、物件と工事に使える額は自然に決まります。
手元の資金で、どの価格帯の物件から始められるか知りたい方へ
自己資金の額と、借入の考え方をお聞かせいただければ、物件・工事・予備費にどう振り分けるかの目安をお出しします。相談は無料です。
自己資金はいくら要るか|物件の種類で目安が変わる
自己資金の目安は「物件価格の何割」で語られることが多い。だから、物件価格が数千万円か数百万円かで、要る額は桁ごと変わる。
数千万円のアパートやマンションを借入で買うなら、頭金と諸費用で数百万〜1,000万円台が要る、と説明されることが多い。
一方で、築古の戸建ては物件価格そのものが数百万円に収まることがある。この場合、物件代金を現金で払い、工事だけ借入を使うといった組み方ができる。
物件の価格帯で、自己資金の考え方が変わる
- 自己資金は頭金と諸費用
- 借入の審査と金利で手残りが決まる
- 物件代金を現金で払える価格帯
- 工事費の読みで手残りが決まる
なお、「少額の不動産投資」で検索すると、1万円から出資できる商品も出てくる。
ただしそれらは、物件を自分で持って貸す投資とは仕組みが別物だ。この記事では、物件を自分の名義で持つ前提で書く。
物件が安ければ、自己資金も少なくて済むということですね。
はい。ただし築古戸建ては、物件代金とは別に工事費がかかります。工事費をどう払うかまで決めて、はじめて自己資金の額が出ます。
築古戸建てなら自己資金は何に使うか|熊谷市の実例で分解
築古戸建ての投資では、お金は「物件代金」「リフォーム費」「諸費用」「予備費」の4つに分かれる。自己資金で払うのは、物件代金と諸費用と予備費が中心になる。
リフォーム費は金額が大きくなりやすい。そのため、買ったあとにリフォームローンを使って払う組み方が多い。
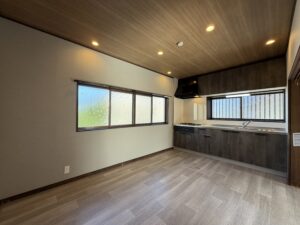
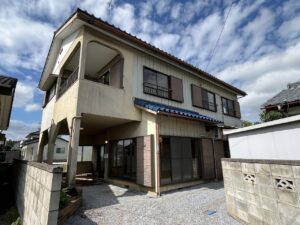
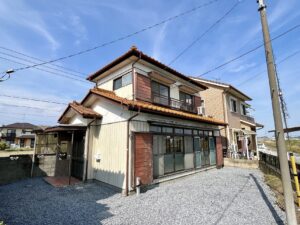
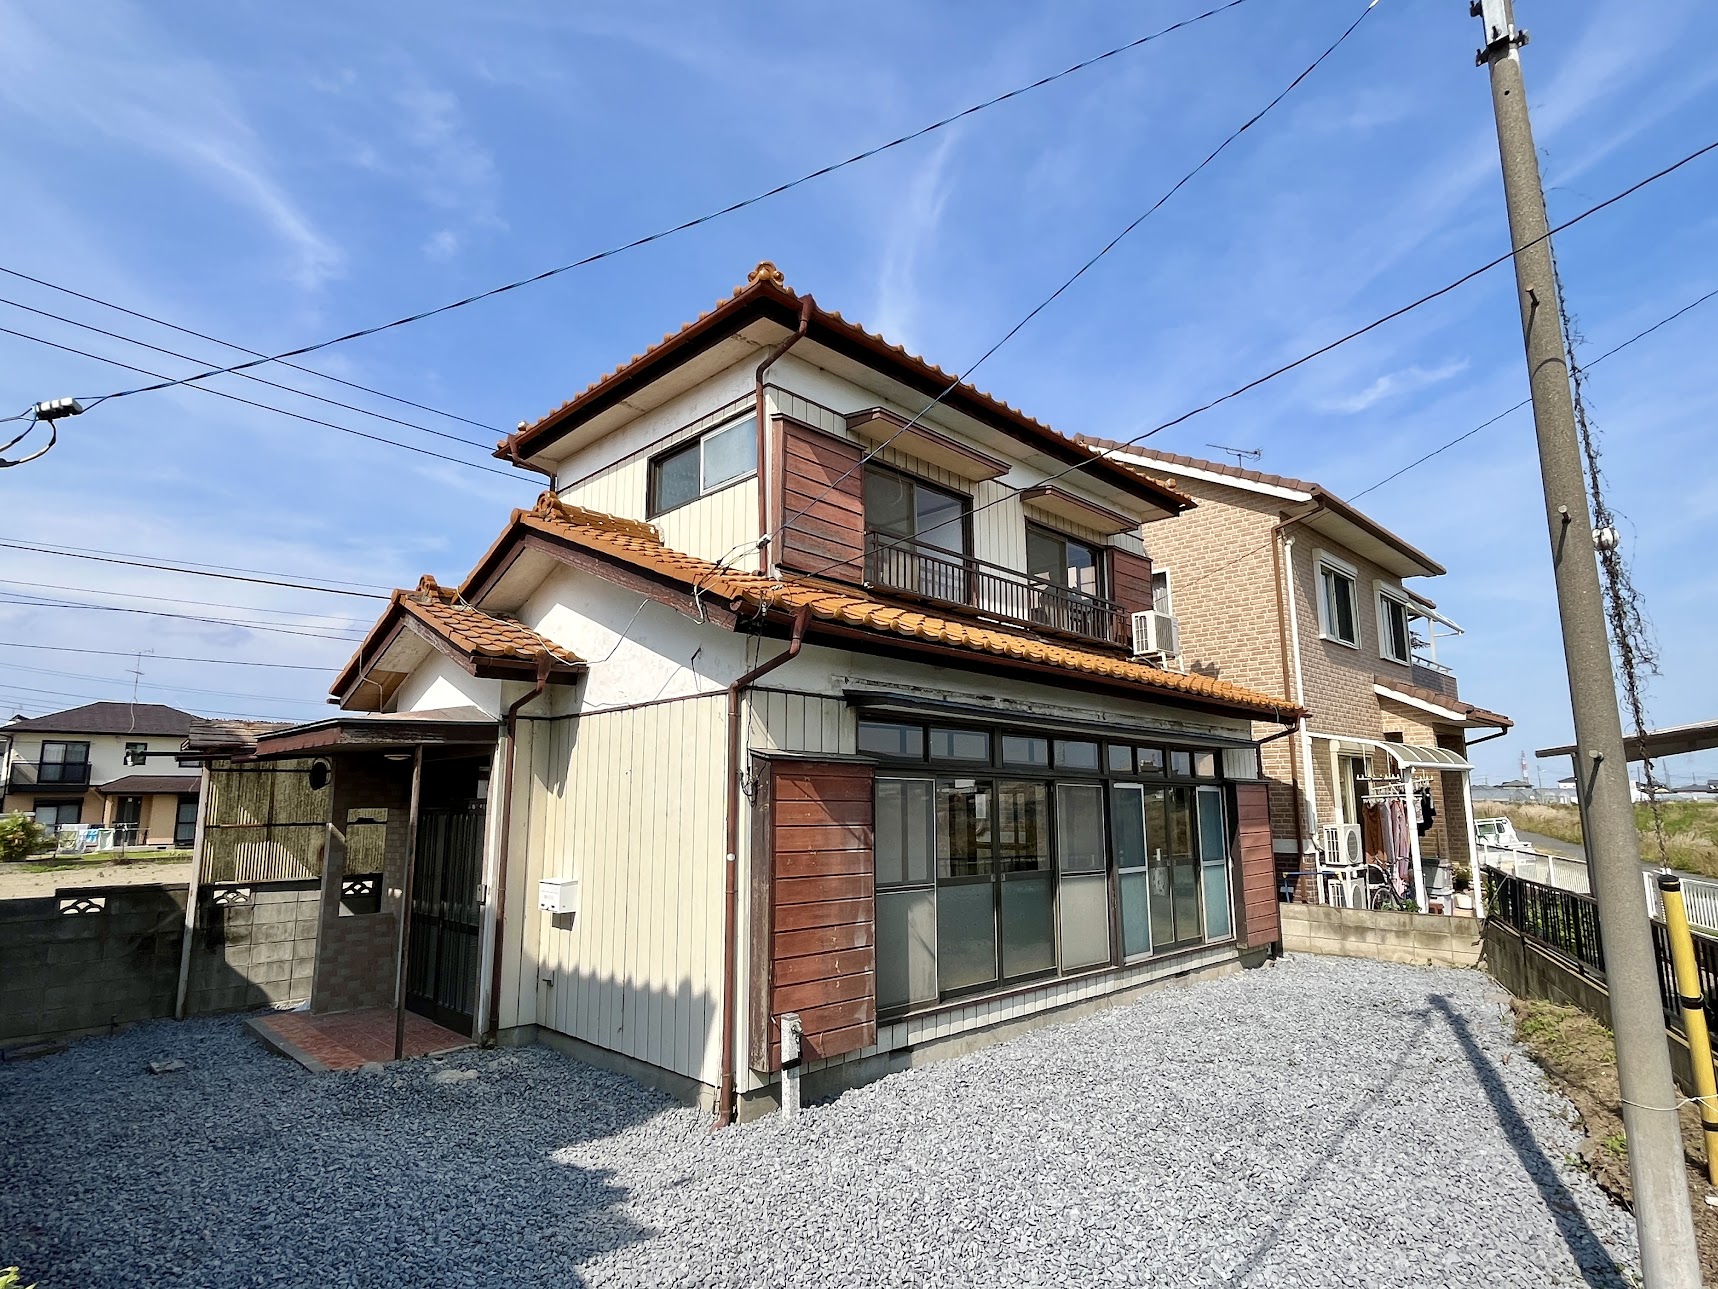
リハコが再生した埼玉県熊谷市の戸建ての数字を、この4つに当てはめると次のようになる。
CASE熊谷市の戸建て|お金の出どころ
- 購入額180万円実績値
- リフォーム額600万円実績値
- 家賃6万円月額
- 年間家賃72万円6万円×12ヵ月
物件代金と工事費を合わせると780万円。このうち600万円の工事をリフォームローンでまかなえば、自己資金から出るのは物件代金の180万円に諸費用と予備費を足した額になる。
借入を使う場合は、家賃で返済をまかなえるかを先に確かめる。
たとえば600万円を年3%・15年の元利均等返済で借りたと仮定すると、毎月の返済は約4万1,000円になる。金利と期間は金融機関や時期で変わるので、あくまで計算の例だ。
試算例|家賃と返済の差(金利年3%・15年と仮定)
| 項目 | 月額 | 補足 |
|---|---|---|
| 家賃 | 60,000円 | 熊谷市の実例 |
| リフォームローン返済 | 約41,400円 | 600万円・年3%・180回の元利均等で計算 |
| 差額 | 約18,600円 | ここから管理委託料・固定資産税・修繕の積立・税金を払う |
※金利・期間は仮定の数字です。実際の条件は借入先によって変わります。
この差額は、手残りではない。管理委託料や固定資産税、修繕の積立、所得税・住民税を払ったあとが手残りになる。
だからこそ、借入を使うなら予備費を厚めに残しておきたい。
工事費をどこまでかけるかは、空き家リフォームの費用相場と、どこまで直すかの判断基準で詳しく書いている。リハコが見てきた投資用リフォームの相場は、最低限で50〜150万円、標準で500〜700万円、フルで700〜1,000万円だ。
工事費は物件ごとに大きく違います:同じ価格の物件でも、最低限の工事で貸せる家と、水回りまで入れ替えが要る家があります。自己資金の計画は、物件を決めて工事の見積もりを取ってから固めてください。
物件代金と工事費、自己資金とローンにどう分けるか一緒に決めませんか
気になる物件があれば、写真と所在地をお送りください。工事の範囲と概算、そのエリアで決まる家賃の見立てをお出しします。
安い物件ほど諸費用の割合が大きくなる
諸費用は「物件価格の7〜10%」と説明されることが多い。しかし数百万円の物件では、この割合をそのまま当てはめると足りなくなることがある。
理由は、仲介手数料に、物件価格に比例しない特例があるからだ。
国土交通省の「不動産業による空き家対策推進プログラム」によると、2024年7月1日から、800万円以下の宅地・建物(低廉な空家等)は、仲介手数料の上限が30万円の1.1倍(33万円)まで認められている。
180万円の物件で上限まで払うと、仲介手数料だけで物件価格の約18%になる計算だ。この特例は上限なので、実際の額は契約前に説明を受けて合意したうえで決まる。
| 主な諸費用 | 金額の決まり方 | 出典・確認先 |
|---|---|---|
| 仲介手数料 | 800万円以下の物件は、上限33万円(税込)の特例がある。契約前の説明と合意が必要 | 国土交通省「不動産業による空き家対策推進プログラム」 |
| 登録免許税(土地) | 固定資産税評価額×2%。2029年3月31日までの登記は1.5%に軽減 | 国税庁 タックスアンサーNo.7191 |
| 登録免許税(建物) | 固定資産税評価額×2%(自分が住む住宅の軽減は、貸す家には使えない) | 国税庁 タックスアンサーNo.7191 |
| 不動産取得税 | 評価額×標準税率4%。土地と住宅は2027年3月31日まで3%。宅地は評価額の2分の1で計算する特例がある | 総務省「地方税制度|不動産取得税」 |
| そのほか | 司法書士への報酬、売買契約書の印紙税、固定資産税の精算、火災保険料 | 見積もりで確認 |
登録免許税と不動産取得税は、物件の売買価格ではなく固定資産税評価額をもとに計算する。
築古の戸建ては建物の評価額が低いことが多いが、土地の評価額しだいで税額は変わる。買う前に、評価額を仲介会社に確認しておくと、諸費用をほぼ正確に出せる。
諸費用は一覧でもらう:買付を入れる前に、仲介会社へ「諸費用の明細」を依頼してください。仲介手数料・登記費用・税金・保険の見込みが並べば、自己資金のうち物件代金に回せる額がはっきりします。
自己資金300万円・500万円・800万円でできること
自己資金の額ごとに、物件・工事・予備費への振り分け方が変わる。どの額でも共通するのは、予備費を先に取り分けてから物件を選ぶことだ。
下の表は、築古戸建てを1戸買うときの考え方の目安で、決まった配分ではない。
| 自己資金 | 組み方の例 | 注意すること |
|---|---|---|
| 300万円 | 物件代金と諸費用を現金で払い、工事はリフォームローンを使う。最低限の工事で貸せる物件なら、現金だけで完結することもある | 予備費が薄くなりやすい。物件価格を下げてでも、手元に残す額を確保する |
| 500万円 | 物件代金・諸費用に加えて、工事費の一部を現金で払い、借入を小さくする | 借入を減らすほど空室時の返済負担は軽くなる。現金をどこまで入れるかは予備費と相談 |
| 800万円 | 標準的な工事まで含めて、1戸を現金だけで完結できる価格帯がある。借入を使って2戸目の資金を残す考え方もある | 1戸に集中させるか、分けて持つかを決める。最初の1戸で数字を確かめてから広げるほうが安全 |
熊谷市の実例(物件と工事で780万円)は、自己資金800万円ほどあれば現金だけでも組める規模だ。
一方、自己資金300万円でも、工事をリフォームローンでまかなえば同じ規模の物件に手が届く。違いは、毎月の返済があるかどうかと、空室のときの耐久力だ。
現金で買うのと、借入を使うのと、どちらがいいんでしょうか。
正解は人によって違います。最初の1戸は、空室が続いても給与から無理なく払える返済額に収めておくと、落ち着いて運営できます。
借入の種類と審査の考え方は、不動産投資の融資|築古戸建て・空き家でも借りられる?で詳しく書いている。
自己資金300万円からでも組める物件か、数字で確かめたい方へ
リハコは関東の築古物件を仕入れ、工事費の概算まで出したうえでご紹介しています。自己資金と借入の組み方に合わせた収支シミュレーションも無料です。
自己資金ゼロ・フルローンで始めてよいか
自己資金ゼロで始める方法はあるが、最初の1戸ではすすめにくい。物件代金を全額借りても諸費用と予備費は残り、空室や修繕が重なったときに逃げ場がなくなるからだ。
物件代金の全額を借りるフルローンや、諸費用まで借りるオーバーローンを扱う金融機関もある。
ただし審査は厳しくなりやすく、借入が大きいぶん毎月の返済も重くなる。
| 始め方 | よい点 | 気をつける点 |
|---|---|---|
| 自己資金ゼロ(フルローン・オーバーローン) | 手元の現金を使わずに始められる | 返済が重い。家賃が下がったり空室が続いたりすると、すぐ持ち出しになる。売っても借入が残りやすい |
| 物件は現金、工事は借入 | 借入が工事費に限られ、返済額を小さくできる | 工事費が膨らむと借入も増える。見積もりの段階で上限を決める |
| すべて現金 | 返済がなく、空室でも持ち出しは経費だけ | 手元資金が減る。予備費まで使い切らない |
失敗の多くは、借入が身の丈を超えたところから始まる。
よくある失敗の形は、不動産投資の失敗例と失敗率でまとめている。
「頭金ゼロ」の言葉に注意:営業の場で「自己資金ゼロで始められます」と言われたら、諸費用を誰がどう払うのか、空室が3ヵ月続いたら毎月いくら持ち出しになるのかを、書面で確認してください。
少額で始めるときに先に決める3つの上限
少額で始めるときは、物件を探す前に「物件価格の上限」「工事費の上限」「毎月の返済の上限」の3つを決めておく。
順番は、手元に残す予備費から逆算する。予備費を先に取り分け、残った自己資金で物件代金と諸費用をまかなえる価格が、物件価格の上限になる。
自己資金から逆算する順番
- 予備費先に手元へ残す額を決める
- 諸費用明細で見込みを出す
- 物件価格の上限残りで払える価格
- 工事費の上限家賃で回収できる範囲
- 返済の上限空室でも払える額
※物件の価格交渉は、この上限が決まってから行います。
工事費の上限は、決まる家賃から考える。
家賃が月6万円で決まるエリアだと先に分かっていれば、工事にいくらまでかけられるかを逆算できる。熊谷市の実例で600万円の工事を判断できたのは、この順番で数字を出していたからだ。
返済の上限は、空室が数ヵ月続いても給与から払える額で決める。家族と共有しておくと、いざというときに慌てずに済む。
上限を決めておけば、営業に勧められても判断がぶれなさそうです。
そのとおりです。上限を超える物件は、どれだけ利回りがよく見えても見送る。それだけで大きな失敗はかなり防げます。
3つの上限を決めたら、その範囲に収まる物件を探しませんか
物件価格・工事費・返済の上限をお知らせいただければ、その範囲で組める物件があるか、工事費込みの数字でお答えします。
まとめ|自己資金は「買う力」より「持ちこたえる力」
不動産投資の自己資金は、物件を買うためだけのお金ではない。買ったあとに空室や修繕を乗り切るためのお金でもある。
築古戸建てなら、数百万円の自己資金からでも始められる。そのぶん、諸費用と工事費の読み方が結果を分ける。
- 自己資金は3つに分ける頭金・諸費用に、空室や修繕に備える予備費を足して考える。
- 目安は物件の価格帯で変わる数千万円の物件と数百万円の築古戸建てでは、要る自己資金が桁ごと違う。
- 築古戸建ては4つのお金で見る物件代金・リフォーム費・諸費用・予備費。熊谷市の実例は購入180万円・リフォーム600万円・家賃月6万円。
- 安い物件ほど諸費用の割合が大きい800万円以下の物件は仲介手数料の上限が33万円の特例がある。税金は固定資産税評価額で計算する。
- 自己資金の額で組み方を選ぶ300万円なら工事は借入、800万円なら現金で完結も。どの額でも予備費を先に取り分ける。
- ゼロから始めるなら慎重にフルローンは返済が重く、空室が続くとすぐ持ち出しになる。
- 上限を先に決める予備費から逆算して、物件価格・工事費・返済の上限を決めてから探す。
自分の500万円でも始められそうだと分かりました。でも、工事費の見積もりを自分で取るのは不安です。
最初の1戸は、工事を知っている人と一緒に数字を出すのが近道です。リハコでは、仕入れの段階で工事の範囲と金額まで出してから物件をご紹介しています。
手元の資金で始められる空き家投資、工事費込みの数字で選びませんか
リハコは仕入れから再生まで自社で手がけ、関東の非公開の築古物件を、工事費込みの数字でご紹介しています。リフォームは購入後にお客さまのご資金(リフォームローンなど)で行い、管理会社のご紹介などで入居募集もサポートします。非公開物件のご紹介・リフォーム概算・収支シミュレーションは無料です。