不動産投資の失敗例と失敗率
「9割が失敗」は本当か
「知り合いが投資用マンションで毎月赤字だと言っていた」
「自分も同じ失敗をしないか、買う前に知っておきたい」
(宅地建物取引士)
アパート14棟・戸建て41戸を自ら運用する現役投資家
先に、この記事の結論を3行で書いておく。
- 不動産投資の失敗とは、売却まで含めた合計で手元のお金が減ること|毎月の収支が一時的に赤字になることや、含み損があることとは分けて考える
- 「9割が失敗する」という数字に、公的な裏づけはない|ただし失敗の原因はほぼ決まっていて、その多くは買った時点で決まっている
- 避ける方法は、買う前に「家賃・空室・工事費・手残り・売値」の5つを自分で数字にすること|営業担当の試算をそのまま使わない
この記事は、これから不動産投資を始めようとしている会社員の方に向けて書いている。
よくある失敗例に加えて、戸建て・空き家投資ならではの失敗も、リハコが現場で見てきた範囲で書く。
上位の解説記事では、あまり触れられない点だ。
不動産投資って、失敗談ばかり目に入ってきて怖いんです。本当にみんな失敗しているんですか?
みんなではありません。ただ、失敗する形はだいたい決まっています。その形を先に知っておけば、買う前に避けられるものがほとんどです。
この記事を読んで理解できること
- 不動産投資の「失敗」の正しい見方(毎月の赤字=失敗ではない)
- 「9割が失敗」という話の出どころと、失敗率の考え方
- 新築ワンルーム・節税目的・高利回りだけで選ぶ、などのよくある失敗例
- 戸建て・空き家投資で起きやすい、工事費と客付けの失敗
- 買う前に自分で出しておくべき5つの数字と、熊谷市の実例
- すでに失敗しかけているときに打てる手
検討中の物件が、失敗の形に当てはまっていないか確かめたい方へ
販売図面や営業担当の収支表をお送りいただければ、家賃・空室・工事費の前提が現実的かどうかを、買う側の目線で確認します。確認は無料です。
不動産投資の「失敗」とは何か
不動産投資の失敗とは、買ってから売るまでの合計で、手元のお金が投じた額より減ることだ。
家賃収入からローン返済・管理費・修繕費・税金を引いた毎月の手残りと、最後に売ったときの売却代金。
この2つを足して、最初に出した自己資金を下回れば失敗である。
毎月の手残り+売却代金が、自己資金を下回った?
逆に言えば、ある月の収支が赤字になったこと自体は、失敗ではない。
退去が出た月や、給湯器を交換した月は、どんな物件でも赤字になる。
含み損も同じで、売らないかぎり確定しない。
| 状態 | 失敗か | 見方 |
|---|---|---|
| 退去や修繕で、ある月だけ赤字 | 失敗ではない | 年単位の手残りで見る。修繕費はあらかじめ家賃の一部を積み立てておく |
| 買った価格より、いま売ると安い | まだ決まらない | 家賃で回収した額と合わせて見る。売らなければ損は確定しない |
| 家賃よりローン返済と経費が毎月多い | 失敗に近い | 持つほど持ち出しが増える。多くは買った時点の価格と借入で決まっている |
| 売りたくても買い手がつかない | 失敗に近い | 出口がないと、持ち出しを止める手段がなくなる |
判断の目安:「毎月いくら残るか」と「いま売ったらいくら残るか」を年に1回、紙に書き出してみてください。この2つの合計が自己資金を上回っていれば、途中で赤字の月があっても投資としては順調です。
営業担当から勧められている物件の数字、そのまま信じて大丈夫ですか
想定家賃・空室率・修繕費・売却想定は、試算の前提ひとつで結果が逆になります。売る側ではない立場から、前提の甘いところを指摘します。
不動産投資の失敗率はどのくらいか
不動産投資の失敗率を示す公的な統計はない。「9割が失敗する」という話にも、はっきりした出典は見当たらない。
失敗の定義が人によって違ううえ、個人の投資成績を集計した公的なデータがないからだ。
失敗した人の体験談は、ネットに集まりやすい。ワンルームの営業トラブルも話題になりやすい。
「9割」という数字は、そこから広まったと見るのが自然だろう。
じゃあ、失敗率は気にしなくていいってことですか?
全体の率より、「自分が選ぼうとしている買い方の失敗しやすさ」を見るほうが役に立ちます。同じ不動産投資でも、買い方によって失敗の起きやすさがまったく違うからです。
たとえば、新築の区分マンションを販売価格に近い金額で、ほぼ全額ローンで買う場合。
築古の戸建てを土地値に近い価格で買い、自己資金を多めに入れる場合。この2つでは、最初から手残りの構造が違う。
前者は家賃が下がれば毎月の持ち出しになりやすく、後者は家賃が多少下がっても手残りが残りやすい。
同じ「不動産投資」でも、手残りの構造が違う
- 販売価格に近い金額で買う
- 家賃が下がれば毎月の持ち出しに
- 土地値に近い価格で買う
- 家賃が多少下がっても手残りが残る
見るべきは「世間の失敗率」ではなく、「自分の買い方がどちらの構造か」だ。
不動産投資でよくある失敗例7つ
不動産投資の失敗は、ほとんどが次の7つのどれかに当てはまる。そして7つのうち6つは、買う前の判断で避けられる。
| 失敗の形 | 何が起きるか | 避けられた判断 |
|---|---|---|
| 新築の区分マンションを高値で買う | 家賃がローン返済と管理費に届かず、毎月の持ち出しになる。売ろうとすると買った価格を大きく下回る | 販売価格ではなく、中古になったときの相場で買えるかを見る |
| 営業担当の想定家賃をそのまま使う | 新築時の家賃で試算され、数年で下がった家賃では収支が合わなくなる | 近くの似た物件の、いま募集中の家賃で試算し直す |
| 表面利回りの高さだけで選ぶ | 購入後に屋根・給排水・シロアリなどの大きな修繕が出て、数年分の家賃が消える | 建物の状態を見て、工事費を先に見積もってから価格を決める |
| 節税を目的に買う | 減価償却が終わると税負担が増え、手残りが減る。節税額より持ち出しのほうが大きくなる | 節税効果を除いても手残りが出るかで判断する |
| 借入が身の丈を超える | 空室や金利上昇が重なったとき、給与から補てんできなくなる | 空室が3ヵ月続いても払える返済額に抑える |
| 賃貸の需要がない場所で買う | 募集しても入居が決まらず、家賃を下げ続けることになる | 買う前に地元の管理会社へ、その家賃で決まるかを聞く |
| 売るときのことを考えずに買う | 買い手がつかず、持ち出しを止められない | その価格で買う人が次にいるか、売値から逆算して買う |
このうち、買ったあとの努力で挽回しにくいのは、価格と借入と場所だ。
管理会社の変更や、リフォームで家賃を上げることはあとからでもできる。
しかし、高く買った価格と、需要のない場所は変えられない。
営業電話への向き合い方:勤務先に投資用マンションの営業電話がかかってくることがあります。「節税になる」「年金代わりになる」「空室の心配はない」という言葉が出たら、その場で決めず、想定家賃と売却想定の根拠を書面でもらってください。根拠が出てこない物件は見送って構いません。
その空き家、工事費まで入れても合う物件か、買う前に確かめませんか
物件の写真と所在地をお送りいただければ、工事の範囲と概算、そのエリアで決まる家賃の見立てをお出しします。
戸建て・空き家投資ならではの失敗
戸建て・空き家投資の失敗は、次の3つに集中する。
「工事費が想定を超える」「決まる家賃を読み違える」「そもそも融資や売却ができない物件を買う」だ。
区分マンションの失敗が「高く買いすぎ」に偏るのに対して、戸建ては安く買えるぶん、買ったあとの工事と客付けで差がつく。
| 失敗の形 | よくある原因 | 買う前にできること |
|---|---|---|
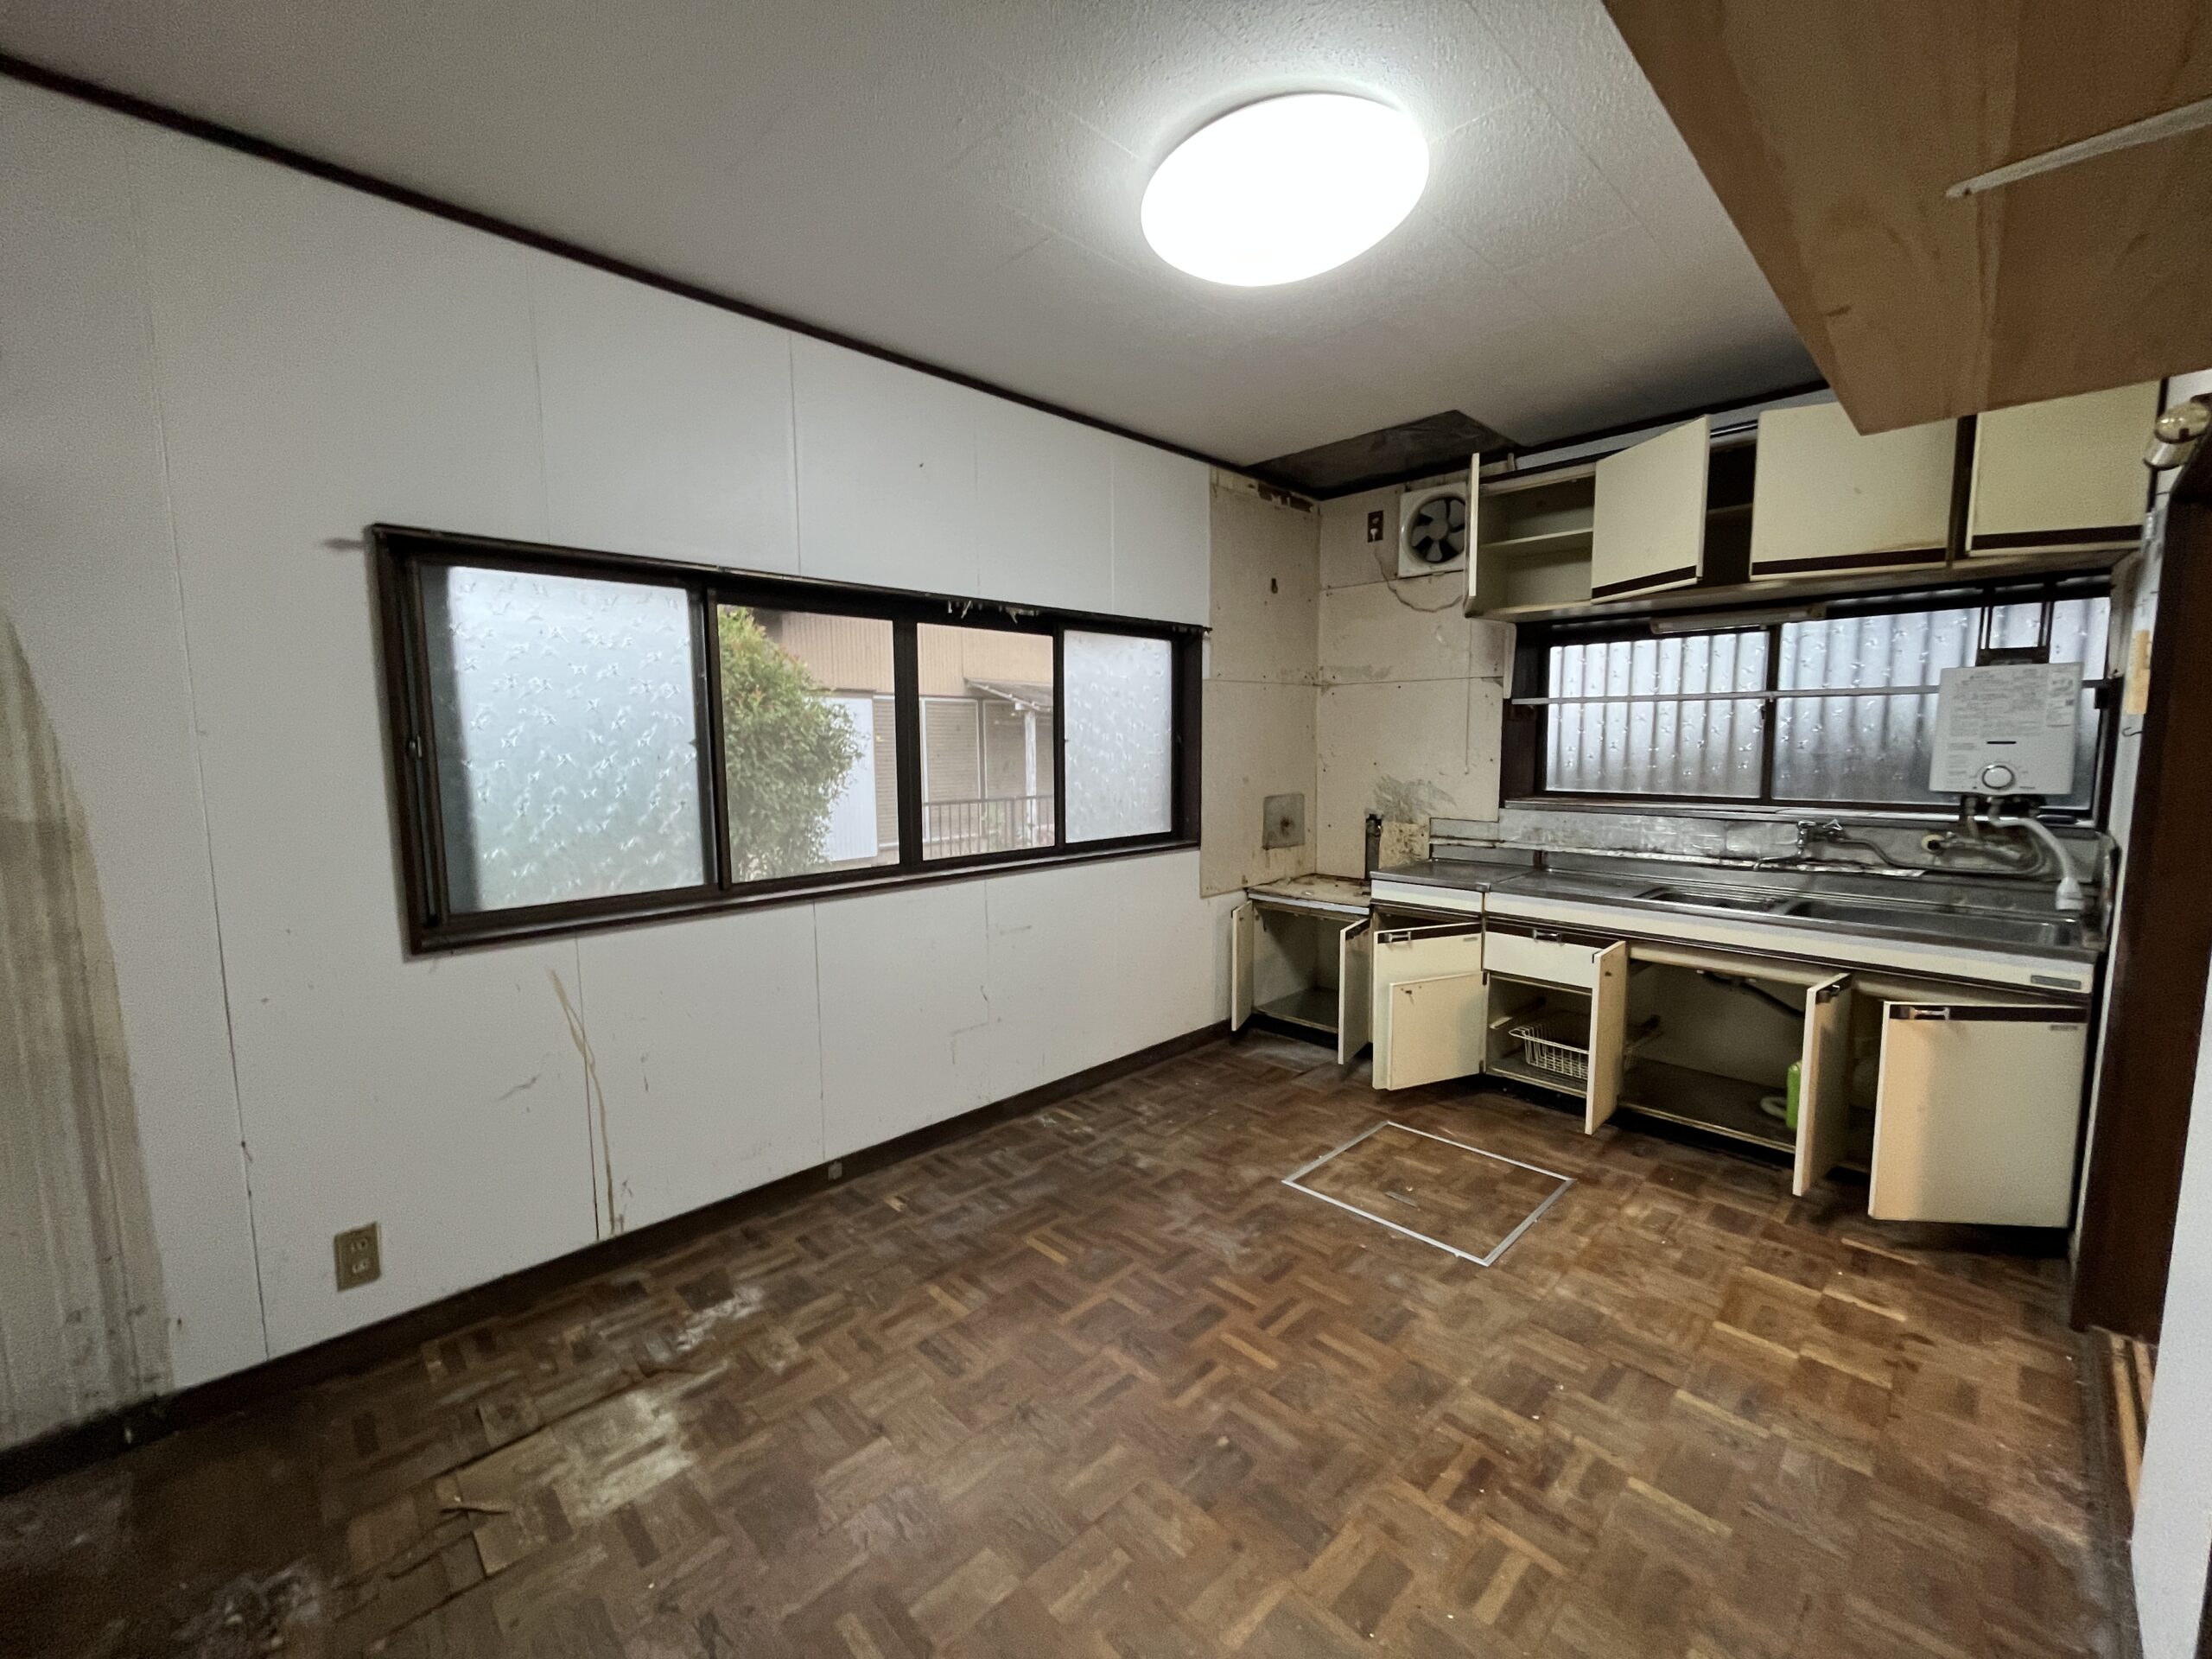
| 工事費が想定を超える | シロアリ・雨漏り・給排水管の傷みが、床や天井を開けてから見つかる | 内見で床下と天井裏をのぞき、見つかった場合の工事費を上乗せした価格で指値する |
| 工期が延びて家賃が入らない | 自分で直そうとして進まない、業者の手配が遅れる | 工期の目安を先に決め、延びた月数ぶんの家賃を失う前提で予算を組む |
| 決まる家賃を読み違える | ポータルサイトの募集家賃を、そのまま成約家賃と考える | 地元の管理会社に「この広さ・この状態ならいくらで決まるか」を聞いてから買う |
| 融資や売却ができない物件を買う | 再建築不可、接道が足りない、市街化調整区域などの条件を見落とす | 役所で道路と建築の条件を確認し、出口の買い手がいるかを先に考える |
| 残置物と近隣の対応で止まる | 家財の撤去費が見積もりに入っていない、草木や越境で近隣とこじれる | 残置物の量を写真で確認し、撤去費を価格に織り込む |
いずれも、買ったあとに「こんなはずでは」となる形で、買う前の確認で大部分を防げる。
工事費の考え方は、空き家リフォームの費用相場と、どこまで直すかの判断基準で詳しく書いている。
床下や天井裏まで、素人の自分に見られる自信がありません……。
そこは工事を知っている人と一緒に見るのが一番です。リハコでは、仕入れの段階で工事の範囲と金額まで出してから価格を決めています。
失敗する人に共通する3つのこと
不動産投資で失敗する人に共通しているのは、「数字を自分で出さない」「借入を身の丈以上にする」「出口を考えずに買う」の3つだ。
ひとつ目は、数字を自分で出さないこと。
営業担当が作った収支表は、物件を売るための前提で作られている。家賃は高め、空室は少なめ、修繕費は小さめになりやすい。
同じ物件でも、前提を現実的な数字に置き換えるだけで、黒字が赤字に変わることは珍しくない。
ふたつ目は、借入を身の丈以上にすること。
自己資金ゼロのフルローンは、うまく回っている間は効率がよく見える。
しかし空室や修繕が重なったとき、給与から補てんできる額を超えると、手放すしかなくなる。
みっつ目は、出口を考えずに買うこと。
不動産は、売れて初めて損益が確定する。
買う時点で「次に誰が、いくらで買うか」が思い浮かばない物件は、持ち出しが続いたときに止める手段がない。
現金と借入の組み方は、築古戸建て・空き家の融資の記事で詳しく書いている。
家族への相談も忘れずに:借入を伴う投資は、家計全体に関わります。配偶者に相談せずに契約して、あとで揉めるケースもあります。買う前に、最悪のケース(空室が半年続く、大きな修繕が出る)での家計への影響を、家族と共有しておいてください。
5つの数字を、実際の物件で一緒に出してみませんか
家賃の見立て・工事費の概算・手残りの試算まで、リハコが買う側の前提でお出しします。熊谷市の実例の収支計算もお送りできます。
失敗を避ける買い方|買う前に決める5つの数字
失敗を避けるには、買う前に「家賃」「空室期間」「工事費の上限」「手残り」「売値」の5つを、自分で数字にしてから価格を決める。
順番が大事で、価格は最後に決める。売り出し価格から考え始めると、どうしても数字が甘くなる。
買う前に数字にする順番
- 家賃決まる家賃の低いほう
- 空室期間工事+入居までの月数
- 工事費の上限回収できる範囲で逆算
- 手残り税金まで引いて見る
- 売値成約価格から控えめに
※価格は、この5つを出したあと最後に決めます。
| 決める数字 | 出し方 | 見落としやすい点 |
|---|---|---|
| 家賃 | 近くの似た物件の募集家賃と、地元の管理会社に聞いた「決まる家賃」 | 募集家賃と成約家賃は違う。低いほうで見る |
| 空室期間 | 工事期間+入居が決まるまでの月数 | 工事が延びた月も家賃は入らない |
| 工事費の上限 | 家賃と空室期間から、回収できる範囲で逆算する | 開けてから見つかる傷みに、1〜2割の予備を持つ |
| 手残り | 家賃から返済・管理費・修繕の積立・税金を引く | 表面利回りではなく、税金まで引いた手残りで見る |
| 売値 | 同じエリアの戸建ての成約価格から、将来の売値を控えめに置く | 物件価格+工事費の合計が、売値を大きく超えないようにする |
熊谷市の実例で、5つの数字を当てはめる
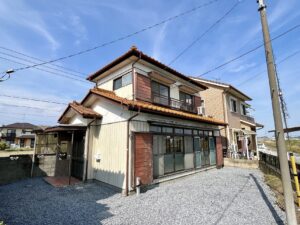
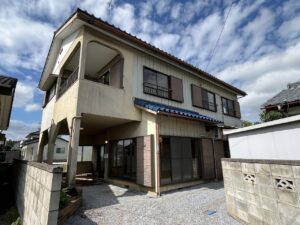
リハコが再生した埼玉県熊谷市の戸建てを、この順番で並べると次のようになる。
CASE熊谷市の戸建て|買う前に決めた数字
- 購入額180万円実績値
- リフォーム額600万円実績値
- 入居までの月数約4ヵ月購入から入居まで
- 家賃6万円月額
家賃6万円で決まるエリアだと先に分かっていたから、工事に600万円をかけても回収できると判断できた。
家賃を読み違えていれば、同じ600万円の工事が失敗の原因になっていた。
この物件は、リフォームローンを活用して、実際の手出しを約180万円ほどに抑えている。
ただし借入を使うほど、空室が続いたときの返済負担は重くなる。
空室が3ヵ月続いても払える返済額かどうかは、必ず確かめておきたい。
表面利回りだけで比べない:販売図面の利回りは、多くの場合、満室の家賃を価格で割っただけの表面利回りです。空室・管理費・修繕・税金を引いたあとの手残りで比べると、高利回りに見えた物件が逆転することがあります。
失敗してしまったときの手当て
すでに持ち出しが続いているなら、まず「持ち続けた場合」と「いま売った場合」の手元に残るお金を比べ、傷が浅いほうを選ぶ。
打てる手は、主に次の4つだ。
| 打てる手 | 効く場面 | 注意点 |
|---|---|---|
| 家賃と募集条件を見直す | 空室が長引いている | 家賃を下げる前に、写真・募集条件・内装の印象を見直す |
| 管理会社を替える | 募集が弱い、報告が来ない | 地元で客付けに強い会社かどうかを、実績で確かめる |
| 借り換え・返済条件の相談 | 返済額が家賃に対して重い | 手数料と期間延長による総支払額の増加も比べる |
| 売却する | 持つほど持ち出しが増える | 残債と売値の差、売却にかかる費用を先に計算する |
どの手を選ぶにしても、判断を先延ばしにするほど選べる手は減っていく。
数字を書き出して比べるところまでは、早めにやっておきたい。
持ち続けるか、売るか。いまの物件の数字を一緒に比べます
すでにお持ちの物件で持ち出しが続いている方も、ご相談ください。家賃・残債・売却の見込みから、どちらの傷が浅いかを整理します。
まとめ|失敗の大半は「買う前」に決まっている
不動産投資の失敗は、運が悪かったから起きるのではなく、買う時点の価格・借入・場所・前提の甘さから起きることがほとんどだ。
だからこそ、買う前にできることが一番効く。
- 失敗は合計で判断する毎月の赤字や含み損ではなく、買ってから売るまでの合計で手元のお金が減ったかどうかで見る。
- 「9割が失敗」に裏づけはない失敗率の公的な統計はない。見るべきは世間の率ではなく、自分の買い方の構造。
- よくある失敗は7つの形新築を高値で買う、想定家賃を鵜呑みにする、利回りだけで選ぶ、節税目的、過大な借入、需要のない場所、出口なし。
- 戸建ては工事と客付けで差がつく工事費の超過、工期の遅れ、家賃の読み違い、融資や売却ができない物件。どれも買う前の確認で防げる。
- 数字は自分で出す営業担当の収支表は売るための前提。家賃・空室・修繕を現実の数字に置き換えて試算し直す。
- 5つの数字を先に決め、価格は最後家賃・空室期間・工事費の上限・手残り・売値。熊谷市の実例は購入180万円・リフォーム600万円・家賃6万円。
- 失敗しかけたら早めに比べる持ち続けた場合といま売った場合の手残りを比べ、傷の浅いほうを選ぶ。
失敗の形が分かって、少し安心しました。でも、5つの数字を自分だけで出せるかは不安です。
最初の1件は、一緒に出すのが近道です。リハコでは、仕入れの段階で工事費と家賃まで数字にした物件だけをご紹介しています。
工事費と家賃まで数字にしてから買える、空き家投資を始めませんか
リハコは仕入れ・再生まで自社で手がけ、関東の非公開の築古物件を、工事費込みの数字でご紹介しています。非公開物件のご紹介・リフォーム概算・収支シミュレーションは無料です。