「更地にすると、固定資産税が6倍になるって本当?」
「解体したいけれど、税金が上がるなら売れるまで壊さないほうがいいのか」
先に答えをお伝えします。
家を解体して更地にすると、土地の固定資産税は上がります。ただし「6倍」にはなりません。
更地の税金を計算するもとの額は評価額の70%が上限です。
そのため固定資産税で最大約4.2倍、都市計画税を合わせると約3〜4倍になるのが目安です。
そして上がるかどうかは、毎年1月1日に建物が建っているかで決まります。
解体の日を少しずらすだけで、1年分の税金が変わることもあります。
1月1日に建物が建っている?
この記事では、税金が上がる仕組みと実際の計算、解体や売却の時期の決め方をお話しします。
「建物を残していても税金が上がる」ケースと、解体後の建物滅失登記を自分でする方法も説明します。
6倍じゃないなら、どのくらい上がるんですか。
評価額1,200万円・200㎡の土地で計算すると、年4万円が約14万円になります。この記事で計算の仕方もお見せします。
この記事でわかること
- 更地にすると固定資産税が上がる仕組み(住宅用地特例)
- 「6倍」にならない理由と、実際の上がり幅の計算
- 1月1日の基準日と、解体・売却の時期の決め方
- 建物があっても特例が外れる「管理不全空家」の勧告
- 解体後の建物滅失登記を自分でする手順と費用
- 解体せずに売る場合との比べ方
更地にすると固定資産税が上がる仕組み
家が建っている土地(住宅用地)には、固定資産税と都市計画税を軽くする特例があります。
地方税法で決められている「住宅用地の課税標準の特例」です。
| 土地の区分 | 固定資産税 | 都市計画税 |
| 小規模住宅用地(住宅1戸につき200㎡までの部分) | 評価額の1/6で計算 | 評価額の1/3で計算 |
| 一般住宅用地(200㎡を超える部分) | 評価額の1/3で計算 | 評価額の2/3で計算 |
| 更地など住宅用地でない土地 | 特例なし(負担調整あり) | 特例なし(負担調整あり) |
出典:地方税法第349条の3の2・第702条の3、総務省「固定資産税の概要」
建物を解体して更地にすると、この特例がなくなります。
「税金が増える」というより、これまで受けていた軽減がなくなる、というのが正確な言い方です。
建物の固定資産税はなくなる
一方で、解体すれば建物(家屋)の固定資産税はかからなくなります。
古い木造住宅は建物の評価額が低いことが多く、建物分の税金は小さいのがふつうです。
そのため、合計では土地の上がり幅のほうが大きくなりやすいのです。
解体すると税金がどれだけ変わるか、解体費用と一緒にお伝えします。
解体費用と税金を相談するお電話 044-712-4771LINEで写真を送る
許可を持つ解体業者の見積りを、リハコがまとめてお届けします。2営業日以内にご連絡します。
「6倍」にはならない。実際の上がり幅を計算する
ネットでは6倍と書いてあるものも多いですよね。
特例の「1/6」から逆算した言い方です。更地の税額には別の上限があるので、6倍まではいきません。
更地のように住宅用地でなくなった宅地は、「商業地等」と同じ扱いで税額を計算します。
総務省の説明では、商業地等の宅地の課税標準額は評価額の70%が上限です。
1/6(約16.7%)が70%になるので、固定資産税は最大で約4.2倍です。
評価額1,200万円・200㎡の土地で計算すると
固定資産税の標準税率1.4%、都市計画税0.3%として計算します(税率は市町村で違うことがあります)。
| 家が建っている | 更地(上限まで上がった場合) | |
| 固定資産税の課税標準 | 1,200万円×1/6=200万円 | 1,200万円×70%=840万円 |
| 固定資産税(1.4%) | 2.8万円 | 11.76万円 |
| 都市計画税の課税標準 | 1,200万円×1/3=400万円 | 1,200万円×70%=840万円 |
| 都市計画税(0.3%) | 1.2万円 | 2.52万円 |
| 合計 | 約4.0万円 | 約14.3万円(約3.6倍) |
この例では、年4万円の土地の税金が約14万円になります。3.6倍ほどで、6倍よりはずっと小さい数字です。
評価額1,200万円・200㎡の土地の税金(年)
※固定資産税1.4%・都市計画税0.3%、更地は上限まで上がった場合。約3.6倍です。
ただし、実際の税額は、前年度の課税標準額をもとにした「負担調整」などで市町村が計算します。
自分の土地の正確な額は、市町村の資産税課に「解体したらいくらになるか」と聞けば試算してもらえます。
固定資産税の課税明細書を持って相談するとスムーズです。
200㎡を超える広い土地は、上がり幅が小さくなる
200㎡を超える部分は、もともと1/3の特例(一般住宅用地)です。
広い土地ほど、1/6の部分の割合が小さくなるので、更地にしたときの上がり幅は小さくなります。
田舎の広い敷地では、2倍台にとどまることもあります。
課税明細書で確かめること
毎年5月ごろに届く固定資産税の課税明細書には、土地の「評価額(価格)」「課税標準額」「住宅用地の区分」が載っています。いまの課税標準額と評価額の70%を比べると、上がり幅の見当がつきます。
いつから上がる? 1月1日の基準日で決まる
固定資産税は、毎年1月1日の状態で、その年度の税額が決まります(地方税法第359条)。
1月1日に建物がなければ、その年度(4月から始まる年度)から住宅用地の特例が外れます。
| 解体した時期 | 住宅用地の特例が外れる年度 |
| 2026年12月に解体(2027年1月1日は更地) | 2027年度から |
| 2027年1月5日に解体(2027年1月1日は建物あり) | 2028年度から(2027年度は特例のまま) |
解体の日を年明けにずらすだけで、1年分は特例のまま過ごせます。
売るまでに時間がかかりそうなら、解体の時期はこの基準日を意識して決めてください。
売るなら「契約してから解体」が税金の面で有利
土地として売るつもりなら、先に買主を見つけて売買契約を結び、そのあとに解体して更地で引き渡す方法があります(解体更地渡し)。
売れるまで建物を残しておけるので、売れないまま更地の税金を払い続ける心配がありません。
なお、売買では、その年の固定資産税を引渡しの日で日割りにして買主と精算するのが一般的です。
1月1日の所有者に1年分の納税通知が届くため、この精算で負担を分けます。
建て替えのための解体は、特例が続くことがある
自分で住む家に建て替えるために解体し、1月1日に新しい家が建築中の場合の特例もあります。
一定の条件を満たして申告すると、住宅用地の特例が続く場合があります(越谷市のよくある質問など)。
条件は市町村ごとに確かめてください。
1月1日をまたがない段取りで。工期まで書いた解体の見積りを、許可を持つ業者からまとめてお届けします。
解体の見積りを依頼するお電話 044-712-4771LINEで写真を送る
許可を持つ解体業者の見積りを、リハコがまとめてお届けします。2営業日以内にご連絡します。
建物を残していても、特例が外れることがある
「税金が上がるなら、家は壊さずに置いておこう」と考える方も多いと思います。
ただ、2023年12月13日からは、それだけでは税金を抑えられないことがあります。
空家等対策特別措置法の改正(国土交通省)で、放っておくと特定空家になるおそれがある「管理不全空家」という区分ができました。
市区町村から管理不全空家や特定空家として勧告を受けると、建物が建っていても住宅用地の特例が外れます。
- 窓ガラスが割れたまま、雨どいや外壁が落ちかけている
- 草木が伸びて道路や隣の家にはみ出している
- 郵便物がたまり、だれも管理していないように見える
こうした状態が続くと、市区町村から指導を受け、改善しなければ勧告に進みます。
「壊さずに置いておけば税金は安いまま」は、管理をしている場合だけの話です。
管理が難しいなら、税金が上がる前に売ることも考えてください。
建物があっても特例が外れるまで
- 管理されていない窓が割れたまま・草木がはみ出す・郵便物がたまる
- 指導市区町村から改善を求められる
- 勧告建物があっても住宅用地の特例が外れる
※2023年12月13日から、管理不全空家も勧告の対象です。
解体したら1か月以内に「建物滅失登記」
解体したあと、何か手続きは要りますか。
法務局に建物滅失登記を申請します。自分でもできますよ。
建物がなくなったときは、所有者が建物の滅失の登記を申請しなければなりません。
期限はなくなった日から1か月以内です(不動産登記法第57条)。
正当な理由なく怠ると、10万円以下の過料の対象になります(同法第164条)。
滅失登記をしないと、登記簿に存在しない建物が残り、土地を売るときや、新しく家を建てるときに手続きが進みません。
自分で申請するときに要るもの
建物滅失登記の主な書類
- 登記申請書(法務局のホームページに記載例があります)
- 解体業者が発行する「建物取毀証明書(とりこわし証明書)」
- 解体業者の印鑑証明書と、会社の資格証明書(登記事項証明書など)
- 建物の場所がわかる案内図
- 代理人が申請するときは委任状
申請書の記載例は、法務局の「不動産登記の申請書様式について」のページに載っています。
登録免許税はかかりません(登録免許税法で課税される登記の一覧に、建物の滅失登記は入っていません)。
自分で申請すれば、かかるのは書類の取得費や交通費・郵送費くらいです。土地家屋調査士に頼む場合は、その報酬がかかります。
解体のあとの手続き
- 工事の終わり業者から取毀証明書と印鑑証明書を受け取る
- 1か月以内法務局に建物滅失登記を申請する(登録免許税はかからない)
名義が亡くなった親のままでも申請できる
建物の名義が亡くなった親のままでも、相続人の一人が滅失登記を申請できます。
この場合は、申請する人が相続人であることがわかる戸籍などを添えます。相続登記をしてから滅失登記をする必要はありません。
登記されていない古い建物は「家屋滅失届」
古い家では、建物がそもそも登記されていないことがあります。
この場合は法務局への登記はできないので、市町村の資産税課に「家屋滅失届」を出して、建物の固定資産税の課税を止めてもらいます。
解体業者から書類を受け取っておく
取毀証明書と業者の印鑑証明書は、工事が終わったときに受け取るのが確実です。後から頼むと時間がかかることがあります。契約のときに「滅失登記の書類もください」と伝えておいてください。
解体する前に。解体の見積りと、そのまま売る金額を並べてお出しします。
解体と売却を比べるお電話 044-712-4771LINEで写真を送る
許可を持つ解体業者の見積りを、リハコがまとめてお届けします。2営業日以内にご連絡します。
解体する前に、「そのまま売る」金額と比べる
ここまで見てきたように、解体すると、解体費用に加えて土地の税金も上がります。
売るつもりの家なら、解体する前に「今の家のまま売った場合の金額」を確かめるのが、税金の面でもいちばん安全です。
リハコは、古い家を買い取って直し、その街で家を探している人に貸しています。
群馬県館林市の空き家も、建物を残したまま買い取り、外まわりと室内を直して、次に住む人を迎えられる家に戻しました。
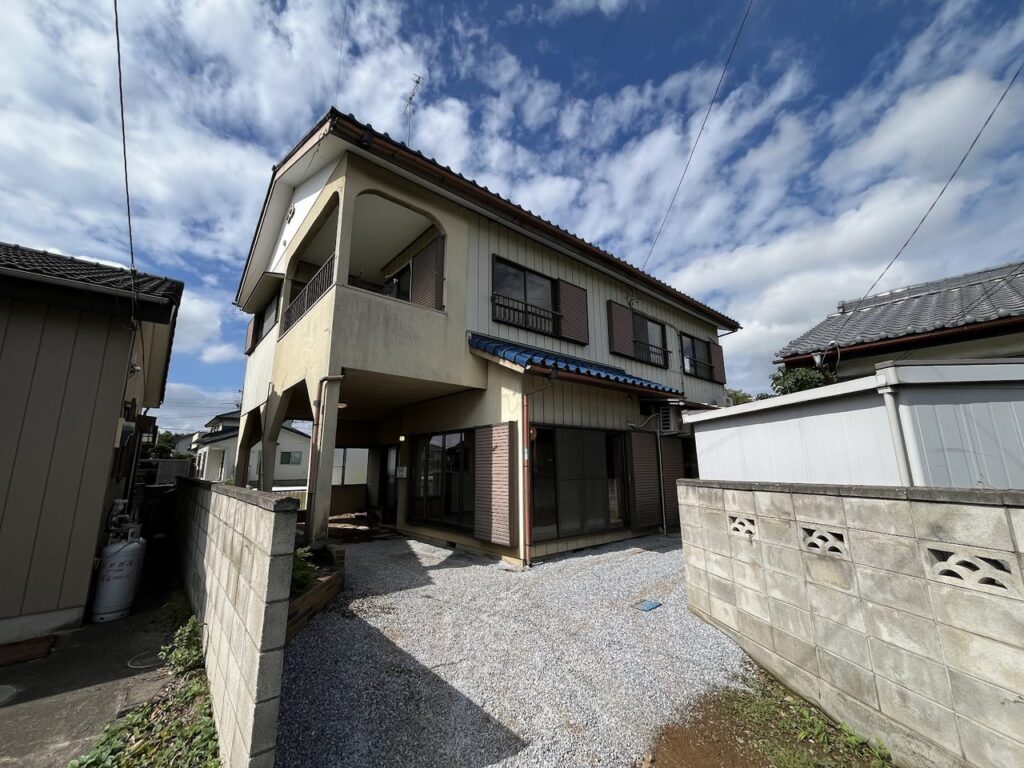
解体しなければ、解体費用も、更地の固定資産税もかかりません。
一方で、解体して売ると決めたなら、まず解体の見積りを取ってください。
そのうえで、1月1日をまたがない時期に工事と引き渡しを組めるかを確かめます。
解体費と上がる税金がわかれば、手元に残る額で比べられます。
リハコは工事をしません
リハコは解体工事をしません。工事は、解体工事業の登録または建設業許可(解体工事業)を持つ業者が行います。リハコは不動産会社として、見積りの取りまとめと、解体せずに売る場合の買取の窓口を担当します。
解体の時期しだいで、土地の税金は変わります。
1月1日をまたがない段取りで、許可を持つ業者の見積りをお届けします。
お電話 044-712-4771LINEで写真を送る
許可を持つ解体業者の見積りを、リハコがまとめてお届けします。2営業日以内にご連絡します。
よくある質問
更地にすると固定資産税は本当に6倍になりますか?
なりません。
住宅用地の特例(200㎡以下の部分は1/6)は外れます。ただ、更地の課税標準は評価額の70%が上限です。
固定資産税で最大約4.2倍、都市計画税を合わせて約3〜4倍が目安です。
12月に解体すると、いつから税金が上がりますか?
翌年の1月1日に更地なので、翌年度から上がります。
1月2日以降に解体すれば、その年度は住宅用地の特例のままです。
建物を残しておけば、税金は上がりませんか?
管理していれば上がりません。ただし、市区町村から管理不全空家や特定空家として勧告を受けると、建物があっても特例が外れます。
2023年12月13日からは、管理不全空家も対象です。
建物滅失登記は自分でできますか?
できます。
申請書に、解体業者の取毀証明書と印鑑証明書などを添えて法務局に出します。登録免許税はかかりません。
滅失登記をしないとどうなりますか?
1か月以内の申請が義務で、怠ると10万円以下の過料の対象になります。
土地の売却や建て替えの手続きも進められなくなります。